

Ayarlar ve Yetkiler
Bordro Ayarları
Resmi bilgiler, hesaplama ayarları ve yıl bazlı yasal parametreler.
Panelde: Ayarlar Bordro ve Ödeme Bordro Ayarları
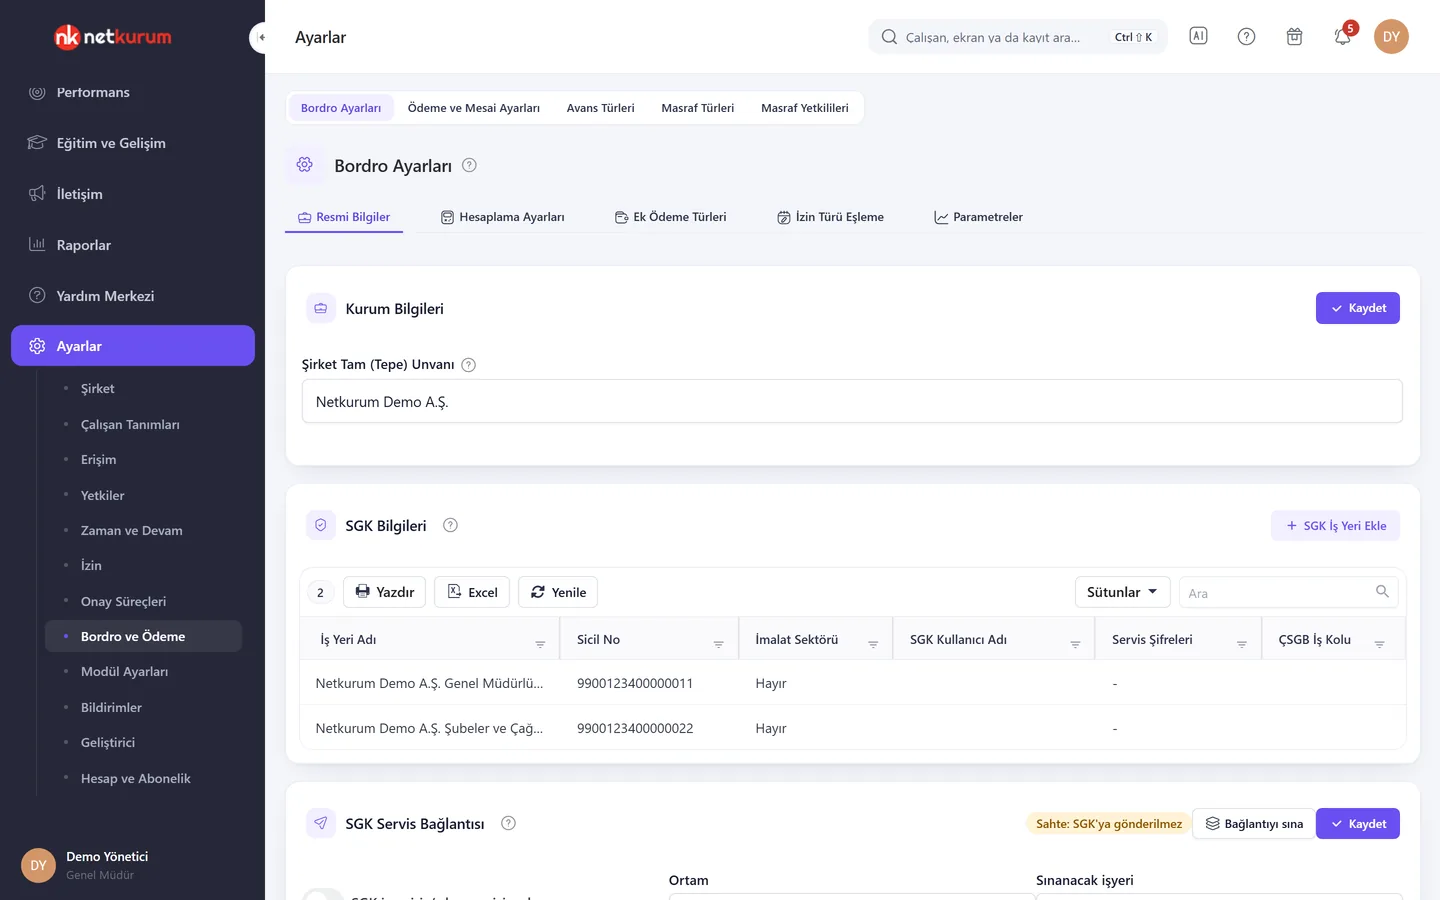

Görsel NetKurum demo kurumunun gerçek ekranıdır; kişi ve firma adları örnektir.
Bu makalede
- Kurum bilgileri
- SGK bilgileri
- SGK servis bağlantısı
- SGK bildirim tarihi
- İşe giriş alanları
- İşten çıkış alanları
- e-Beyanname (MUHSGK) bilgileri
- İşyerinin e-Beyanname bilgileri
- Teknokent (4691) bilgileri
- İmalat sektörü
- Vergi bilgileri
- Masraf merkezi
- Fazla mesai kuralları
- Kıdem ihbar giydirme
- Günlük ek ödemelerde gün sayımı
- Ek ödeme ve kesinti türü özellikleri
- İzin türü ve eksik gün kodu eşleme
- Analık izni ve raporlu günler
- Mevzuat notu
- Yıl bazlı yasal parametreler
- Bordro ile ilgili idari para cezaları (2026)
Üç sekme: Resmi Bilgiler, Hesaplama Ayarları, Parametreler. Bordroya başlamadan önce resmi bilgiler ve fazla mesai çarpanları tanımlanmalıdır.
Kurum bilgileri
Şirketin tam (tepe) unvanı pusulada işyeri unvanı olarak görünür.
SGK bilgileri
Her SGK sicili ayrı eklenir ve çalışana dönem ekranında atanır. SGK servis kullanıcı adı/kodu/şifreleri işe giriş-çıkış servisi içindir; şifreler şifreli saklanır ve ekrana geri verilmez. Servis için 26 haneli sicil numarası ve ÇSGB iş kolu da gerekir.
SGK servis bağlantısı
Açıkken çalışan kartındaki İşlemler > SGK işe girişini yap / SGK işten çıkışını yap bildirgeyi SGK'nın 4A sigortalı işe giriş-çıkış web servisine gönderir ve barkodlu bildirgeyi çalışanın Dosyalar alanına ekler. Varsayılan olarak kapalıdır.
Ortam: Canlı gerçek bildirimdir. Test ortamı SGK'nın deneme sunucusudur; işyerinizin test ortamına aktarılması için SGK'ya başvurmanız gerekir.
Bağlantıyı sına yalnız sorgu yapar, bildirim göndermez: seçili işyerinin kullanıcı adı, işyeri kodu ve şifreleri SGK'ya doğrulatılır.
Sahte rozeti: geliştirme ve demo ortamında SGK'ya hiçbir istek gitmez; bildirim "sahte" olarak kaydedilir ve üstünde SAHTE yazan deneme belgesi üretilir.
SGK bildirim tarihi
İşe girişte çalışmaya başlama günü, işten çıkışta son çalışılan gündür. İşe giriş bildirgesi işe başlamadan önce verilir (inşaat, tarım gibi istisnalar dışında); işten çıkış bildirgesi çıkıştan sonraki 10 gün içinde verilir. Aynı tarih için başarılı bir bildirim varsa ikincisi gönderilmez; düzeltme SGK'da yapılır.
İşe giriş alanları
Alanlar çalışanın bordro kartından ve son dönem ayarlarından ön doldurulur: emekli ya da SGDP'li çalışan sosyal güvenlik destek primi, stajyer stajyer türüyle gelir. Meslek kodu İŞKUR meslek kodudur (9999.99 ya da 9999.999). Kısmi süreli çalışmada ay içindeki çalışma günü (1-29) girilir. Engelli bilgisi bordro kartındaki engel derecesinden gelir. Eksik ya da hatalı alanlar çekmecenin üstünde listelenir ve gönderim yapılmaz.
İşten çıkış alanları
Çıkış nedeni SGK kodudur; çalışan kartından işten çıkarıldıysa oradaki nedenin kodu gelir. Kod 16 (aynı işverenin başka işyerine nakil) seçilirse gidilen işyerinin 26 haneli sicili istenir. Çıkış ayı ve önceki ay için hak edilen ücret, prim/ikramiye ve eksik gün bilgileri o ayların bordrosundan ön doldurulur; prim ve ikramiye bordroda ayrı tutulmadığından toplam ücret alanına yazılır, gerekiyorsa ayırın. Önceki ayda hizmet yoksa belge türünü boş bırakın.
e-Beyanname (MUHSGK) bilgileri
MUHSGK XML'inin mükellef bölümü için gereklidir: GİB vergi dairesi kodu (6 hane), unvan (beyannamede iki parça hâlinde, en çok 30+30 karakter), telefon alan kodu (3 hane) ve numarası (7 hane). Boş bırakılırsa unvan Kurum Bilgileri'ndeki tepe unvandan alınır; diğerleri girilmeden XML indirilemez.
İşyerinin e-Beyanname bilgileri
MUHSGK XML'inin "İşyeri ve Çalışan SGK Bilgileri" eki için her SGK işyerinde doldurulur. İşyeri türü merkez ya da mükellefiyetsiz şubedir. Bulunduğu yer organize sanayi bölgesi ya da diğerdir. Ticaret sicil numarası ve müdürlüğü, 6 haneli faaliyet (NACE) kodu zorunludur. Adres numarası (UAVT, 10 hane) isteğe bağlıdır. İşyeri adı boş bırakılırsa kurum unvanı yazılır. Zorunlu alanlar eksikken XML indirilmez, eksik işyeri adıyla listelenir. Merkez işyerinin ticaret sicil numarası beyannamenin mükellef bölümüne de yazılır.
Teknokent (4691) bilgileri
İşyeri bir teknoloji geliştirme bölgesindeyse bölge, proje kodu ve bölgedeki işyeri adresi girilir. Bu işyerinde tabi olduğu kanunu 04691 olan çalışanlar MUHSGK XML'inin 4691 bildirimine yazılır. SGK bildirgesinde bu çalışanlar 05746 kanun numarasıyla görünür, gelir vergisi terkini beyannamenin 4691 satırındadır. İl-ilçe kodu bilinmiyorsa 00000 kalır. Çalışanın işçi türü (Ar-Ge/tasarım ya da destek personeli) dönem ekranındaki çalışan ayarlarında seçilir; varsayılan Ar-Ge/tasarımdır. Bildirimde işe başlama tarihi de kullanılır, çalışan kartında boşsa XML indirilmez.
İmalat sektörü
İmalat sektöründe faaliyet gösteren işyerinde 05510 teşvikine ek hazine indirimi uygulanır (oran Parametreler'de).
Vergi bilgileri
Birden çok vergi kimlik numarası ya da aynı daire adı varsa ad kısmına 1-2-3 gibi ayırt edici ek yazılır. MUHSGK hazırlığı bu bilgiyi kullanır.
Masraf merkezi
Muhasebe fişinde gruplayıcıdır; çalışana dönem ekranında atanır.
Fazla mesai kuralları
Çalışma günü, hafta tatili ve resmi tatil çarpanları 1-10 arasında tanımlanır; çarpan tanımlanmadan fazla mesai tutarı hesaplanamaz. Çarpan, çalışılan saat için aylığa EK ödenen katsayıdır. Aylık ücretlide hafta tatili ve genel tatil günü ücreti zaten aylığın içindedir; varsayılan olarak çalışma günü 1,5 (4857/41, %50 zamlı), hafta tatilinde çalışma 1,5, genel tatilde çalışma 1,0 (4857/47: ayrıca bir günlük ücret) uygulanır. Genel tatil (4857/47 ve 49: aylıklıya ayrıca bir günlük ücret) ve çalışma günü (4857/41: %50) çarpanları kanundan, hafta tatili çarpanı fazla çalışma kuralından gelir; sözleşmeniz daha yüksek çarpan (ör. 2,0) öngörüyorsa kendi kuralınızı tanımlayın. Haftalık sözleşme süresi 45 saatin altındaysa ortalama süreyi aşan ve 45 saate kadar olan çalışma fazla süreli çalışma sayılır ve %25 zamlı (çarpan 1,25) ödenir; Puantaj sekmesindeki "Fazla Süreli Çalışma (saat)" alanına girilir (4857/41). Varsayılan kural en üsttedir, silinemez ve çalışana özel kural atanmayınca uygulanır. Aynı isimde iki kural olmaz. Çarpan setleri çalışana dönem ekranından atanır (toplu da).
Kural silme: kural geçmiş bir ayda kullanıldıysa o ayın hesabı değişmez; açık dönemdeki atamalar seçtiğiniz kurala (boşsa varsayılana) geçer ve silme penceresinde etkilenen çalışanlar listelenir.
Kıdem ihbar giydirme
İşaretlenen ek ödeme türlerinin son 12 ay brüt ortalaması, baz ücrete eklenerek giydirilmiş ücreti oluşturur. Kıdem tazminatı bu ücretin tavanla sınırlanmış haliyle hesaplanır.
Günlük ek ödemelerde gün sayımı
Yemek, yol ve kasa tazminatı gibi günlük verilen ödemelerde vergi ve SGK istisnasının hangi günler için uygulanacağını seçin: çalışma günü, hafta tatili, ücretli izin ya da ücretsiz izin. Varsayılan yalnız çalışma günüdür. Seçim, istisna limitini (günlük tutar x gün) belirler; ödemenin kendisi Çalışan Ödemeleri'ndeki kayıttan gelir.
Ek ödeme ve kesinti türü özellikleri
Her ödeme ya da kesinti türü için bordroya özel davranış burada belirlenir; Çalışan Ödemeleri tür tanımlarına dokunulmaz. Ayni yardım: türün mal/hizmet olarak verildiğini söyler; ayni yardımın biçimi "doğrudan verilen" (yemekhane, işveren servisi: vergi ve SGK dışında) ya da "kart / çek / bilet" (günlük limitli) olur. Oransal kesinti: kesinti, kayıttaki tutar yerine oran x brüt kazanç ya da net ücret olarak hesaplanır. Taksit / toplam borç takibi: kayıtta toplam borç varsa her ay kesilen tutar toplamdan düşülür, kalan borç bitince kesinti durur (icra, avans, iş avansı, nafaka için varsayılan açık).
İzin türü ve eksik gün kodu eşleme
Ücretsiz izin türlerinin SGK eksik gün bildirimindeki kodunu seçin (ör. ücretsiz doğum izni 19, ücretsiz yol izni 20, disiplin cezası 03). Eşleme yapılmayan ücretsiz izin türünde puantaj varsayılanı kullanır: raporlu 01, doğum sonrası yarım çalışma 23, diğer ücretsiz izinler 02 (SGK'nın güncel eksik gün listesinde 02 görünmüyor; yeni eşlemelerde 21 - diğer ücretsiz izin önerilir). Listede kısa çalışma ödeneği ve diğer nedenler (27), pandemi ücretsiz izin (28) ve pandemi ücretsiz izin ve diğer (29) kodları da vardır. Doğum sonrası yarım çalışma (4857/74: haftalık çalışma süresinin yarısı kadar ücretsiz izin) için her izin günü yarım ücretsiz gün sayılır; ücret yarı oranında azalır, SGK günü tam güne yuvarlanarak bildirilir. Bir ayda birden çok kod varsa puantaj 12 (birden fazla) yazar. Değişiklik bir sonraki puantaj güncellemesinde geçerli olur.
Analık izni ve raporlu günler
Analık (doğum) izninde ve istirahat raporunda çalışana ücreti işveren değil SGK geçici iş göremezlik ödeneği olarak öder. Bu yüzden bordroda analık izni günleri ücretsiz sayılır, SGK günü düşer ve eksik gün nedeni 01 (istirahat) yazılır. İşvereniniz bu sürede ücreti ödemeye devam ediyorsa Ayarlar > Hesaplama > Analık izni ayarını açın; bu durumda günler ücretli izin gibi tam ücretle hesaplanır. Raporlu izin türü ücretsiz tanımlıysa ücret ödenmez; ücretli tanımlarsanız (ilk günleri işverenin ödediği ya da sonradan mahsuplaştığı durum) tam ücretle hesaplanır.
Kısa ay: Şubat gibi 28-29 gün çeken ayda ücretsiz izin varsa SGK prim günü ayın gerçek gün sayısından hesaplanır (28 gün - 3 gün = 25), ücret ise 30 günlük esasla ödenir (30 - 3 = 27). Eksiksiz çalışan için bildirilen gün 30'dur. Ay içinde işe giriş ya da çıkış olan çalışanda SGK günü giriş/çıkışa göre takvim günü sayısıdır. Aynı işverenin iki SGK işyeri arasında Şubat'ta yapılan naklin günlerinin işyerlerine nasıl paylaştırılacağı için SGK'nın güncel açıklaması esas alınır (sgk.gov.tr; kısa ay eksik gün duyurusu bu durumu anlatmaz); bordro bu paylaşımı kendiliğinden yapmaz, ilgili işyerinin SGK günü Puantaj sekmesinden düzeltilir.
Mevzuat notu
Hesap motoru yasal oran ve sınırları kodda değil Parametreler sekmesindeki yıl bazlı tablodan okur; her satırın bir yürürlük ayı vardır. Hesaplanan tarih için tabloda bir önceki satır yoksa sonuçta uyarı çıkar ("parametre bulunamadı, tahmin kullanıldı") ve en eski satırın değeri kullanılır; ilgili yılı tamamlayın. Doğrulanmalı rozetli satırlar resmî metinle teyit edilmesi gereken değerlerdir. Kıdem tazminatı tavanı yılda iki kez değişir (Ocak ve Temmuz); fesih tarihine göre ilgili dönemin tavanı uygulanır. SGK çıkış kodlarında 01 deneme süreli sözleşmenin işverence, 02 işçi tarafından feshidir. Tur 2 (31.10.2026) teyidi: aile/çocuk zammı ve yemek parası SGK Genelgesi 2026/2, özel sağlık-BES %30 ve kasa tazminatı 5510/80-1-b, yemek 300 TL GVK 23/8, toplu taşıma 158 TL GVK 23/10 (Tebliğ 332), 03294 ve 06111 teşvikleri SGK Sigorta Primi Teşvikleri 2026, stajyer alt sınırı 3308/25; bu satırların "Doğrulanmalı" rozeti kaldırıldı. Hâlâ doğrulanmalı kalanlar: 2025 SGDP işveren oranı ve 2025 Ar-Ge terkin parametreleri. İşsizlik ödeneği alanların istihdamı (15921) ve EYT'li SGDP indirimi için resmî belgede hesap kuralı bulunamadığından motorda uygulanmaz; yönetim kurulu üyesi huzur hakkının SGK durumu 5510/80'de yer almadığından "Huzur Hakkı" türü SGK'ya tabi sayılır.
Yıl bazlı yasal parametreler
Asgari ücret, SGK oranları ve tavan/taban katsayıları, gelir vergisi dilimleri, damga vergisi, engellilik indirimleri, teşvik oranları, yemek istisnaları, kıdem tazminatı tavanı ve diğerleri burada tutulur; hesap motorunda sabit oran yoktur. Her satırın yürürlük ayı vardır: yıl içinde değişen değer (ör. kıdem tavanı Temmuz'da) yeni satır olarak eklenir. Yeni yıl için Yıldan Kopyala kullanılır; kopyalanan satırlar "Doğrulanmalı" işaretlidir ve güncel değerle değiştirilmelidir. "Doğrulanmalı" rozeti, değerin resmi kaynakla teyit edilmediği anlamına gelir. Sistem satırları değişmez; sizin girdiğiniz kurum satırı sistem satırını öncelikle geçersiz kılar.
Bordro ile ilgili idari para cezaları (2026)
İş Kanunu (4857). Tutarlar her yıl yeniden değerleme oranıyla güncellenir (2026: %25,49) ve Çalışma ve Sosyal Güvenlik Bakanlığı tarafından yayımlanır; aşağıdaki TL tutarları 2026 tablosundandır, yıl değişince güncel tabloya bakın.
| Fiil (madde) | 2026 ceza (TL) | Uygulama |
|---|---|---|
| Ücret hesap pusulası düzenlememek (37) | 9.943 | İşyeri başına |
| Yasaya aykırı ücret kesme cezası vermek ya da kesintinin sebep ve hesabını bildirmemek (38) | 9.943 | İşyeri başına |
| Ücreti kasten ödememek ya da eksik ödemek (32) | 2.734 | Her işçi ve her ay için |
| Asgari ücreti ödememek ya da eksik ödemek (39) | 2.734 | Her işçi ve her ay için |
| Fazla çalışma ücretini ödememek, serbest zamanı altı ay içinde kullandırmamak, işçinin onayını almamak (41) | 4.815 | Her işçi için |
| Yıllık izni yasaya aykırı bölmek, izin ücretini eksik ödemek, izin ücretini ödememek (56, 57, 59, 60) | 4.815 | Her işçi için |
| Çalışma sürelerine ve yönetmeliğe uymamak (63); iş özlük dosyası düzenlememek (75) | 26.620 | Fiil başına |
| Engelli ve eski hükümlü çalıştırmamak (30) | 37.748 | Çalıştırılmayan her kişi ve her ay için |
| Toplu işçi çıkarma hükümlerine aykırılık (29) | 9.943 | Her işçi için |
| Yazılı iş sözleşmesi belgesi vermemek (8), çalışma belgesi vermemek (28) | 2.531 | Her işçi için |
SGK (5510 md. 102). Ceza, brüt asgari ücretin katı ya da kesri olarak belirlenir; 2026 brüt asgari ücreti 33.030 TL'dir, tutar yıl değişince asgari ücretle birlikte değişir.
| Fiil | Ceza | 2026 (TL) |
|---|---|---|
| Sigortalı işe giriş bildirgesini süresinde vermemek | Sigortalı başına 1 asgari ücret | 33.030 |
| Girişin denetim ya da tespitle anlaşılması | Sigortalı başına 2 asgari ücret | 66.060 |
| Tespitten sonra 1 yıl içinde yine bildirmemek | Sigortalı başına 5 asgari ücret | 165.150 |
| İşyeri bildirgesini vermemek (bilanço / diğer defter / defter tutmayan) | 3 / 2 / 1 asgari ücret | 99.090 / 66.060 / 33.030 |
| Aylık prim ve hizmet belgesini vermemek (asıl / ek belge) | Sigortalı başına asgari ücretin 1/5'i / 1/8'i; en çok 2 asgari ücret | 6.606 / 4.128,75 (üst sınır 66.060) |
| İşten ayrılış bildirimini yapmamak | Sigortalı başına asgari ücretin 1/10'u | 3.303 |
| İstenen defter ve belgeleri ibraz etmemek (bilanço / diğer / defter yok) | 12 / 6 / 3 asgari ücret | 396.360 / 198.180 / 99.090 |
| Kayıt dışı işçilik tutarını her ay için bildirmemek | Ay başına 2 asgari ücret | 66.060 |
Bildirge ya da belge yasal süreden sonra 30 gün içinde kendiliğinden verilir ve ceza tebliğden itibaren 15 gün içinde ödenirse işe giriş, işyeri bildirgesi, işten ayrılış ve benzeri bildirimlerde ceza dörtte bire iner; ceza tebliğden sonra 15 gün içinde itiraz ya da dava açılmadan peşin ödenirse dörtte üçü tahsil edilir (5510 md. 102). Kaynaklar: mevzuat.gov.tr (4857, 5510); Çalışma ve Sosyal Güvenlik Bakanlığı, 4857 sayılı Kanun 2026 yılı idari para cezaları tablosu.
İlgili makaleler
- Ayarlar ve Yetkiler Ödeme ve Mesai Ayarları Çalışanın Ödemelerim ve Mesailerim alanlarını görmesi. Makaleyi okuyun
- Ayarlar ve Yetkiler Avans Tür Yönetimi Avans türlerini tanımlar. Makaleyi okuyun
- Ayarlar ve Yetkiler Masraf Tür Yönetimi Masraf türlerini tanımlar. Makaleyi okuyun
- Ayarlar ve Yetkiler Masraf Yetkilisi Tanımı Harcama Talep Formu'nun imza bölümünde adı yazılacak masraf yetkilisini seçer. Makaleyi okuyun
Bu ekranı kendi demonuzda deneyin
Örnek verilerle dolu demonuzu dakikalar içinde oluşturun; 14 gün ücretsiz, kredi kartı gerekmez.